在企业后勤管理的现代化进程中,惠州食堂外包服务已成为众多企事业单位的首选模式。然而,对于承接方而言,如何在竞争激烈的市场中做出精准的一年总成本估算,直接关系到项目的盈亏成败与长期履约能力。许多管理者往往只关注最终的报价数字,却忽略了底层成本的构成逻辑与动态变化。要科学测算惠州食堂承包的年度总成本,必须从食材、人力、运营及管理税务四个核心维度进行精细化拆解,并结合惠州本地的市场经济特性进行动态调整。
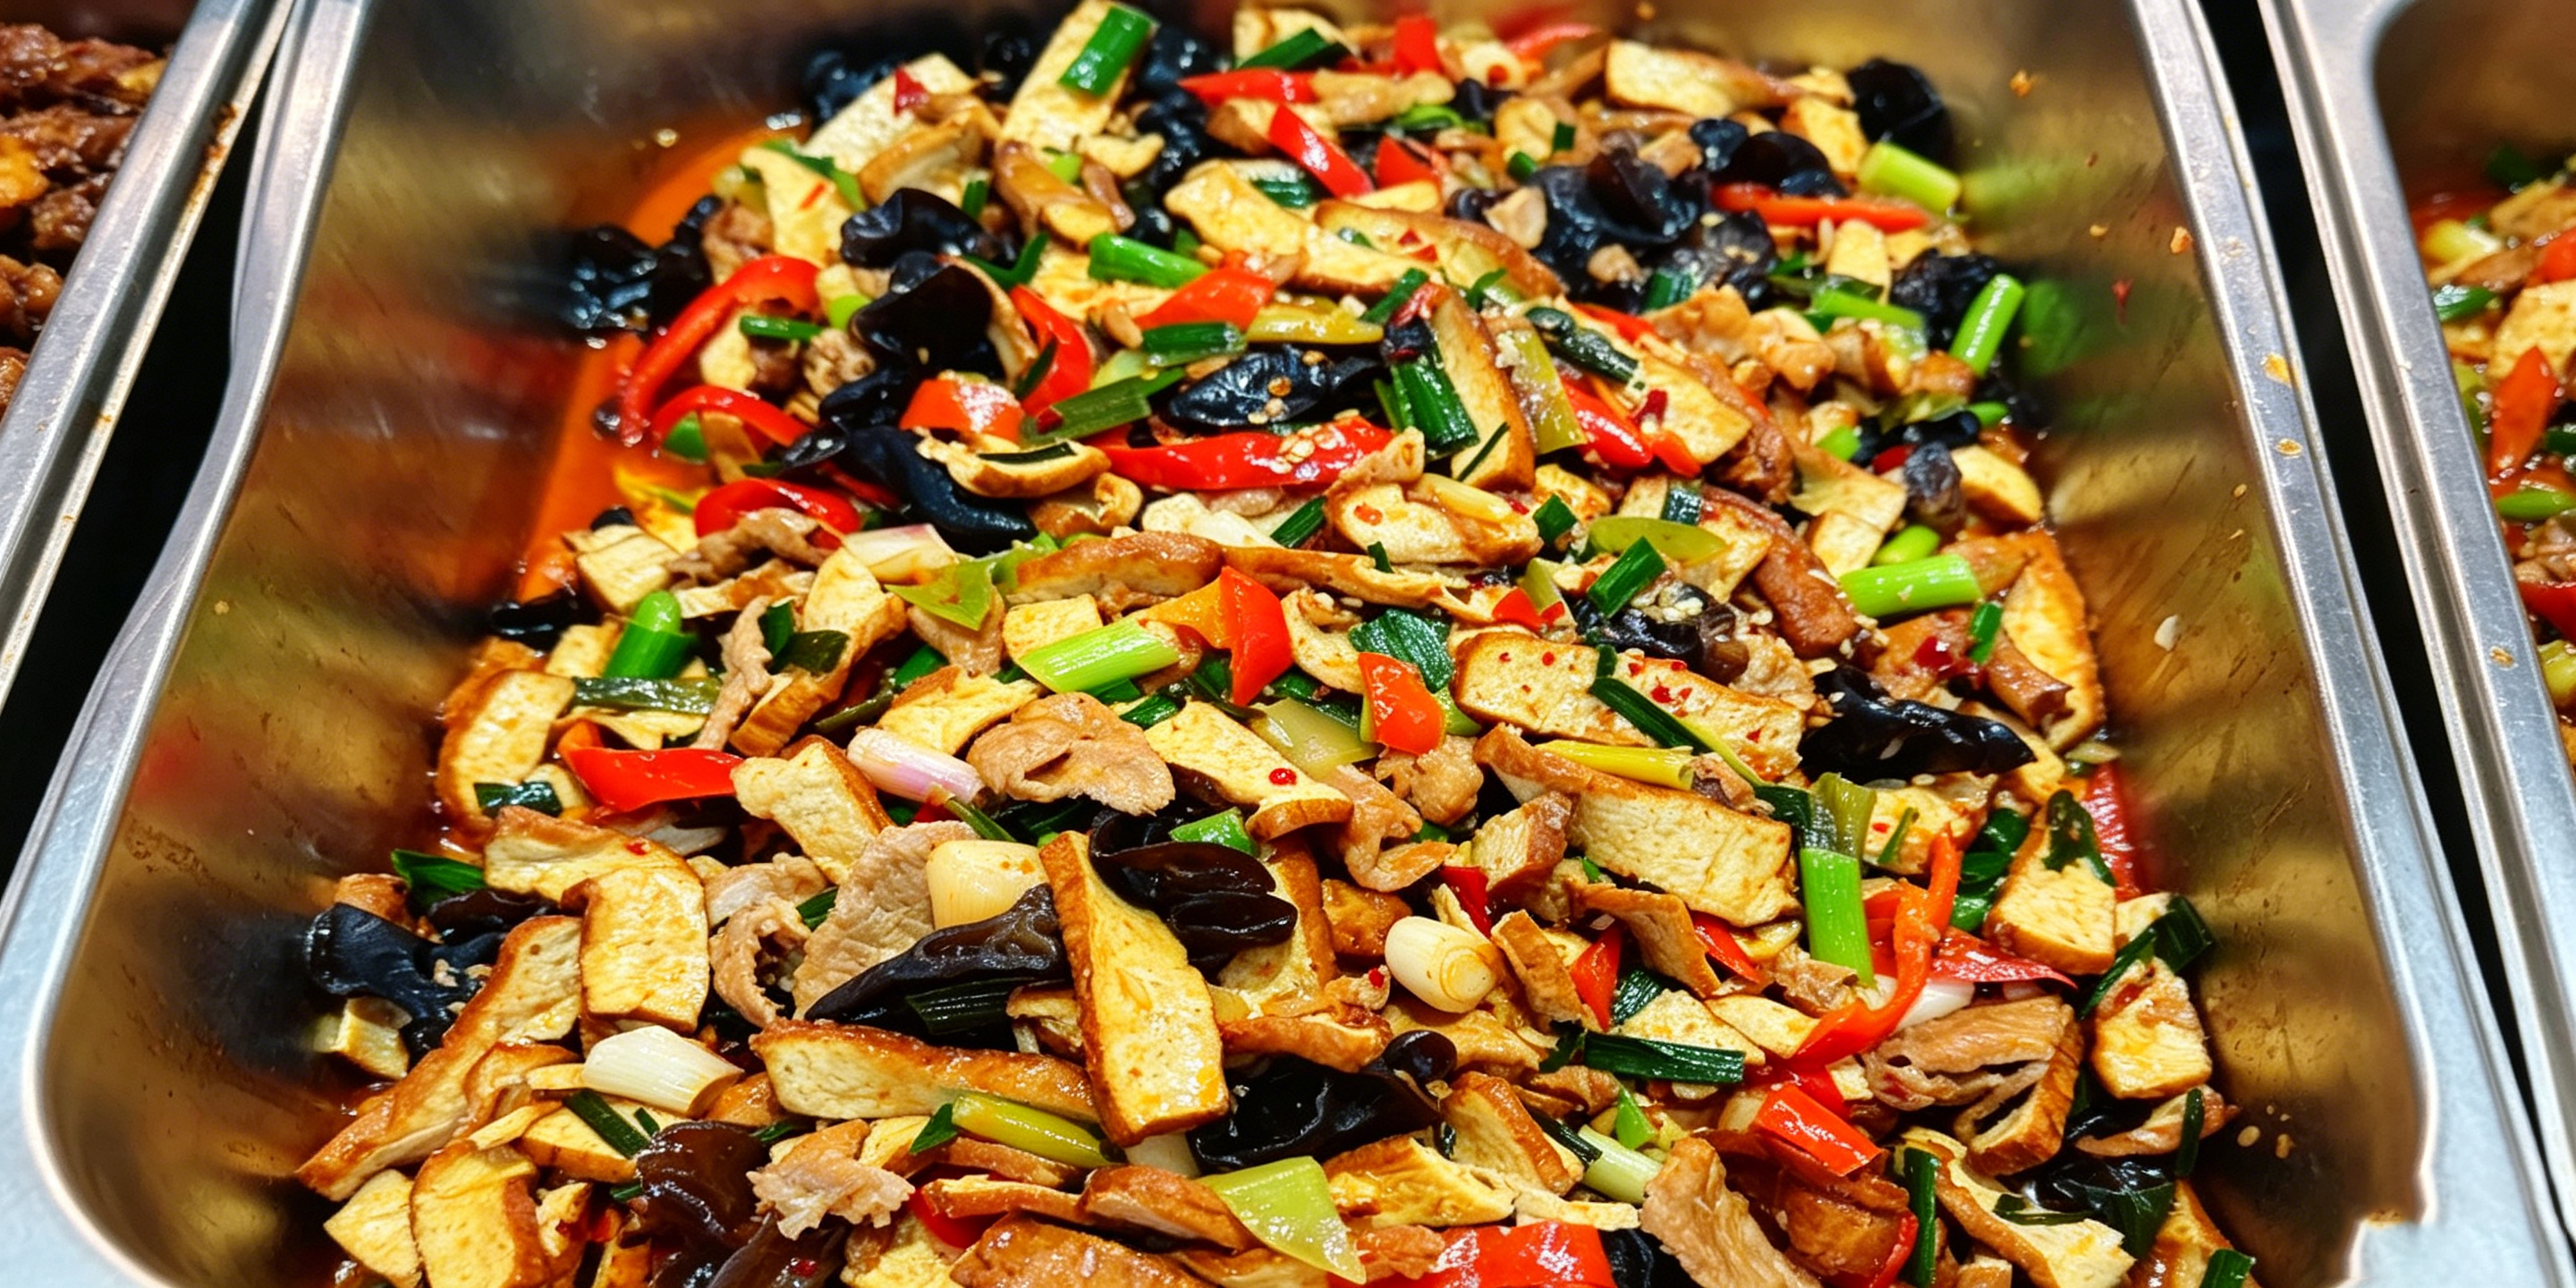
首先,食材成本是食堂支出中占比最大、波动最敏感的板块,通常占总营业额的 55% 至 65%。在惠州地区,这一数据的核算需精确到“人均日餐标”的实际落地。例如,若企业按每人每天 25 元的标准用餐,一年有效工作日约为 250 天左右(需扣除周末及法定节假日),则单年基础食材预算公式为:就餐人数×餐标×250 天。值得注意的是,惠州地处粤东沿海,海鲜、河鲜及当季蔬菜的市场价格受台风气候和季节更替影响极大。建议在预算模型中加入 5% 至 8% 的物价浮动准备金,以应对突发性的菜价上涨。此外,除了主材,米面粮油及调味品的损耗率也需按照行业标准的 3% 计入采购预算,切勿遗漏细项。
其次,人力成本是刚性支出的第二大来源,且受劳动法规范约束严格。惠州餐饮业用工近年来呈上升趋势,人工招聘难度增加,需根据餐厅规模配置合理的岗位编制。一般中型食堂需配备厨师长 1 名、高级炒锅 2 名、切配及洗碗工若干、保洁员 2 名及管理员 1 名,总计约 8 至 12 人。假设月均综合薪资(含绩效)为 5000 元左右,还需依法缴纳社会保险及住房公积金,这部分隐性成本约占工资总额的 30%。计算时应乘以实际出勤天数,并预留春节“留岗补贴”或旺季临时用工费用。此外,员工的食宿福利若由承包方承担,也必须全额计入总成本。
第三,运营能耗与低值易耗品往往被低估。食堂属于典型的高能耗场景,水电燃气的消耗量巨大。惠州夏季漫长炎热,空调制冷及保鲜库的电力消耗显著,冬季湿冷环境也会增加热水供应负担。通常情况下,水电燃气费约占总支出的 5% 左右。同时,洗洁精、消毒液、垃圾袋及一次性餐具等消耗品需建立严格的领用台账,避免人为浪费。厨房大型设备的折旧与维护同样关键,针对蒸箱、冷柜、排烟系统等核心设备,建议按年提取一笔固定的维修基金,防止因设备故障导致停摆。
第四,管理费用与税务利润是保障企业生存的基础。承包商提供专业的管理服务,通常收取总营业额 2% 至 3% 的管理费。作为经营主体,需依法缴纳增值税及附加税,惠州地区的税务合规要求较高,开票成本不容忽视。更为重要的是,必须设立意外风险准备金,比例建议控制在总成本的 3% 以内,用于应对突发卫生检查整改、疫情封控导致的食材报废等不可抗力风险。这不仅是财务风控的需要,更是维护双方合作关系稳定的基石。
此外,在惠州本地执行时,还需考虑区域差异带来的成本波动。惠城区与惠阳区的人力及原材料价格存在细微差别,若项目涉及跨区配送,物流成本需单独列支。若合同采用半年度或季度结算方式,资金占用利息成本也应折算进年度总预算中。
综上所述,惠州食堂承包的一年总成本估算公式可概括为:总成本 = 基础食材预算 + 人力综合成本 + 水电燃气能耗 + 耗材折旧基金 + 管理税费 + 风险准备金。在实际操作中,建议承包商充分利用惠州本地供应链优势,如对接当地一级批发市场或农产品基地,通过集中采购降低单价。同时,建立与企业的透明化沟通机制,定期核对消费数据,根据员工口味反馈及时调整菜品结构,从而在保证成本可控的前提下持续提升满意度。唯有做到每一笔费用的去向清晰、每一个变量的风险可控,才能在激烈的市场竞争中立于不败之地,实现企业与承包方的长期共赢。希望上述方法论能为惠州各企事业单位及承包团队提供具有实操价值的决策参考。
Copyright © 2006-2026


